Erbschaftssteuer in Deutschland: Freibeträge & Vermögensübertragung 2026
Erbschaftssteuer in Deutschland: Aktuelle Freibeträge und 3 rechtssichere Methoden zur Vermögensübertragung 2026
Die Erbschaftssteuer in Deutschland ist ein komplexes Thema, das viele Menschen betrifft, die Vermögen vererben oder empfangen. Angesichts der stetigen Diskussionen über mögliche Änderungen und Anpassungen ist es entscheidend, stets auf dem neuesten Stand zu bleiben. Besonders mit Blick auf das Jahr 2026, in dem bestimmte Regelungen und Freibeträge weiterhin eine zentrale Rolle spielen werden, ist eine vorausschauende Planung unerlässlich. Dieser Artikel beleuchtet die aktuellen Freibeträge, die bei der Erbschaftssteuer in Deutschland relevant sind, und stellt Ihnen drei rechtssichere Methoden zur Vermögensübertragung vor, die Ihnen helfen können, die Steuerlast für Ihre Erben zu optimieren und Ihr Vermögen effizient zu gestalten.
Die frühzeitige Auseinandersetzung mit der Erbschaftssteuer Freibeträge 2026 und den Möglichkeiten der Vermögensübertragung ist nicht nur eine Frage der Steueroptimierung, sondern auch der Sicherung des Familienfriedens und der Generationengerechtigkeit. Ohne eine durchdachte Strategie kann es für die Erben zu unerwartet hohen Steuerforderungen kommen, die im schlimmsten Fall den Verkauf von Vermögenswerten notwendig machen. Daher ist es von größter Bedeutung, sich umfassend zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen.
Grundlagen der Erbschaftssteuer in Deutschland
Die Erbschaftssteuer ist in Deutschland im ErbStG (Erbschaftsteuer- und Schenkungsteuergesetz) geregelt. Sie fällt an, wenn Vermögen aufgrund eines Todesfalls auf eine andere Person übergeht. Das deutsche Erbschaftssteuerrecht basiert auf dem Prinzip der Erwerberbesteuerung, was bedeutet, dass nicht der Nachlass als Ganzes besteuert wird, sondern jeder einzelne Erwerb durch Erbschaft oder Schenkung. Die Höhe der Steuer hängt dabei von zwei wesentlichen Faktoren ab: dem Wert des geerbten Vermögens und dem Verwandtschaftsgrad zwischen Erblasser und Erbe.
Ein zentraler Aspekt sind die persönlichen Freibeträge, die je nach Verwandtschaftsgrad unterschiedlich hoch ausfallen. Diese Freibeträge können alle zehn Jahre erneut in Anspruch genommen werden, was bei einer vorausschauenden Planung der Vermögensübertragung von großer Bedeutung ist. Die Kenntnis dieser Freibeträge ist der erste Schritt, um die Erbschaftssteuer Freibeträge 2026 optimal zu nutzen und die Steuerlast zu minimieren.
Neben den persönlichen Freibeträgen gibt es auch spezielle Steuerbefreiungen, beispielsweise für selbstgenutzte Immobilien oder Betriebsvermögen, die unter bestimmten Voraussetzungen greifen können. Diese komplexen Regelungen erfordern eine genaue Prüfung des Einzelfalls und bieten oft Spielraum für eine steueroptimierte Gestaltung.
Aktuelle Freibeträge der Erbschaftssteuer ab 2026
Die Freibeträge bei der Erbschaftssteuer in Deutschland sind seit vielen Jahren stabil und es gibt derzeit keine konkreten Anzeichen für eine kurzfristige Änderung bis 2026. Es ist jedoch immer ratsam, sich über aktuelle politische Diskussionen und Gesetzesentwürfe auf dem Laufenden zu halten. Die derzeit gültigen Freibeträge, die auch für die Erbschaftssteuer Freibeträge 2026 relevant sein dürften, sind wie folgt gestaffelt:
- Ehegatten und eingetragene Lebenspartner: 500.000 Euro
- Kinder und Stiefkinder: 400.000 Euro
- Enkelkinder: 200.000 Euro
- Eltern und Großeltern (bei Erwerb von Todes wegen): 100.000 Euro
- Geschwister, Nichten, Neffen, Schwiegerkinder, Schwiegereltern, geschiedene Ehegatten: 20.000 Euro
- Alle anderen Personen (z.B. unverheiratete Partner, Freunde): 20.000 Euro
Diese Freibeträge können, wie bereits erwähnt, alle zehn Jahre in Anspruch genommen werden. Das bedeutet, dass eine Schenkung, die heute getätigt wird, nach Ablauf von zehn Jahren erneut in voller Höhe steuerfrei erfolgen kann, bis zum Erreichen des jeweiligen Freibetrags. Dies ist ein entscheidender Hebel für die langfristige Nachlassplanung und die Nutzung der Erbschaftssteuer Freibeträge 2026.
Steuerklassen und Steuersätze
Neben den Freibeträgen sind die Steuerklassen und die damit verbundenen Steuersätze entscheidend für die Berechnung der Erbschaftssteuer:
- Steuerklasse I: Ehegatten, eingetragene Lebenspartner, Kinder, Stiefkinder, Enkelkinder, Eltern und Großeltern (bei Erwerb von Todes wegen). Die Steuersätze reichen von 7% bis 30%, abhängig vom Wert des steuerpflichtigen Erwerbs.
- Steuerklasse II: Eltern und Großeltern (bei Schenkungen), Geschwister, Nichten, Neffen, Stiefeltern, Schwiegerkinder, Schwiegereltern, geschiedene Ehegatten. Die Steuersätze liegen hier zwischen 15% und 43%.
- Steuerklasse III: Alle übrigen Personen. Die Steuersätze beginnen bei 30% und können bis zu 50% betragen.
Es wird deutlich, dass der Verwandtschaftsgrad einen erheblichen Einfluss auf die Höhe der zu zahlenden Steuer hat. Eine frühzeitige und strategische Vermögensübertragung kann daher die Zugehörigkeit zu einer günstigeren Steuerklasse optimal ausnutzen oder durch die mehrfache Nutzung der Freibeträge die Steuerlast erheblich reduzieren.
3 Rechtssichere Methoden zur Vermögensübertragung vor 2026
Um die Erbschaftssteuer Freibeträge 2026 und darüber hinaus optimal zu nutzen und eine hohe Steuerlast für Ihre Erben zu vermeiden, gibt es verschiedene rechtssichere Methoden der Vermögensübertragung. Diese sollten sorgfältig geplant und idealerweise mit professioneller Unterstützung umgesetzt werden.
Methode 1: Lebzeitige Schenkungen mit Zehnjahresfrist
Die Schenkung zu Lebzeiten ist eine der effektivsten Strategien zur Reduzierung der Erbschaftssteuer. Der große Vorteil dieser Methode liegt darin, dass die persönlichen Freibeträge alle zehn Jahre erneut in Anspruch genommen werden können. Das bedeutet, dass Sie beispielsweise Ihrem Kind alle zehn Jahre einen Betrag von bis zu 400.000 Euro steuerfrei schenken können. Über einen längeren Zeitraum hinweg lässt sich so ein erhebliches Vermögen steuerfrei übertragen.
Vorteile:
- Mehrfache Nutzung der Freibeträge: Durch die Zehnjahresfrist können Freibeträge wiederholt genutzt werden.
- Kontrolle über die Vermögensverteilung: Der Schenkende kann zu Lebzeiten bestimmen, wer wann welches Vermögen erhält.
- Entlastung der Erben: Die Erben erhalten bereits zu Lebzeiten Vermögen und müssen sich nach dem Erbfall nicht um hohe Steuerzahlungen kümmern.
- Testphase für die Vermögensverwaltung: Die Beschenkten können den Umgang mit dem Vermögen lernen, während der Schenkende noch beratend zur Seite stehen kann.
Nachteile und Besonderheiten:
- Endgültigkeit der Schenkung: Eine Schenkung ist grundsätzlich unwiderruflich. Der Schenkende gibt die Kontrolle über das Vermögen ab.
- Pflichtteilsergänzungsansprüche: Schenkungen können Pflichtteilsergänzungsansprüche von enterbten Erben auslösen, die innerhalb von zehn Jahren nach der Schenkung geltend gemacht werden können.
- Notwendigkeit der Dokumentation: Größere Schenkungen, insbesondere von Immobilien oder Unternehmensanteilen, sollten notariell beurkundet werden. Auch kleinere Geldgeschenke sollten dokumentiert werden.
Praxisbeispiel: Ein Vater möchte seinem Sohn ein Vermögen von 800.000 Euro zukommen lassen. Anstatt dies auf einmal zu vererben, schenkt er ihm 400.000 Euro im Jahr 2024. Im Jahr 2034, nach Ablauf der Zehnjahresfrist, kann er ihm weitere 400.000 Euro steuerfrei schenken. So wird das gesamte Vermögen unter Nutzung der Erbschaftssteuer Freibeträge 2026 und darüber hinaus steuerfrei übertragen.
Methode 2: Vorweggenommene Erbfolge (Immobilienübertragung)
Die vorweggenommene Erbfolge, insbesondere durch die Übertragung von Immobilien, ist eine weitere beliebte Methode, um die Erbschaftssteuer Freibeträge 2026 zu nutzen und gleichzeitig die Vermögensnachfolge zu Lebzeiten zu regeln. Hierbei wird eine Immobilie (z.B. ein Haus oder eine Eigentumswohnung) schon zu Lebzeiten an die nächste Generation übertragen.
Vorteile:
- Nutzung der Freibeträge: Auch hier können die persönlichen Freibeträge alle zehn Jahre genutzt werden. Bei Immobilien kann der Wert unter Umständen über den Freibeträgen liegen, jedoch können hier Gestaltungsspielräume genutzt werden (z.B. durch Nießbrauch oder Wohnrecht).
- Werterhalt für die Familie: Eine Immobilie bleibt im Familienbesitz und muss im Erbfall nicht verkauft werden, um die Erbschaftssteuer zu begleichen.
- Gestaltungsfreiheit: Der Übergebende kann sich ein Nießbrauchrecht oder ein Wohnrecht einräumen lassen. Dies bedeutet, dass er die Immobilie weiterhin nutzen darf (Nießbrauch) oder darin wohnen bleiben kann (Wohnrecht), obwohl er nicht mehr der Eigentümer ist. Der Wert dieser Rechte mindert den steuerpflichtigen Wert der Schenkung.
- Vermeidung von Erbstreitigkeiten: Die Vermögensverteilung wird bereits zu Lebzeiten klar geregelt.
Nachteile und Besonderheiten:
- Komplexität: Eine Immobilienübertragung ist rechtlich komplex und erfordert zwingend einen Notar.
- Grunderwerbsteuer: Bei einer unentgeltlichen Übertragung im Familienkreis fällt in der Regel keine Grunderwerbsteuer an. Bei Gegenleistungen kann dies jedoch anders sein.
- Verlust der Verfügungsgewalt: Der Schenkende gibt das Eigentum an der Immobilie ab.
- Bewertung der Immobilie: Der Wert der Immobilie ist entscheidend für die Berechnung der Schenkungsteuer. Hier können Gutachten oder amtliche Bewertungen herangezogen werden.
Praxisbeispiel: Ein Ehepaar besitzt ein Haus im Wert von 1 Million Euro. Sie möchten es an ihre beiden Kinder übertragen. Im Jahr 2024 schenken sie jedem Kind einen Anteil im Wert von 400.000 Euro (jeweils unter Nutzung des Freibetrags). Die restlichen 200.000 Euro könnten nach zehn Jahren erneut steuerfrei übertragen werden oder es wird ein Nießbrauchrecht vereinbart, dessen Wert den steuerpflichtigen Anteil mindert. So lässt sich die Immobilie schrittweise und steuerschonend übertragen, unter Berücksichtigung der Erbschaftssteuer Freibeträge 2026.
Methode 3: Familiengesellschaften und Holdingstrukturen
Für größere Vermögen, insbesondere Betriebsvermögen oder umfangreiche Immobilienportfolios, können Familiengesellschaften oder Holdingstrukturen eine hochwirksame Strategie zur Optimierung der Erbschaftssteuer sein. Diese Strukturen ermöglichen eine langfristige Vermögensverwaltung und eine flexible Generationenübergabe.
Vorteile:
- Nutzung von Steuerbefreiungen für Betriebsvermögen: Anteile an Familiengesellschaften, die Betriebsvermögen halten, können unter bestimmten Voraussetzungen zu 85% oder sogar 100% von der Erbschafts- und Schenkungsteuer befreit sein. Hierfür müssen jedoch strenge Voraussetzungen bezüglich der Lohnsummen und des Verwaltungsvermögens erfüllt werden.
- Erhalt des Familienvermögens: Das Vermögen bleibt in der Familiengesellschaft gebündelt und wird nicht zersplittert.
- Kontrolle und Einfluss: Der Schenkende kann sich über Stimmrechte oder Vetorechte in der Gesellschaft weiterhin Einfluss sichern, auch wenn er Anteile überträgt.
- Flexibilität bei der Übertragung: Anteile können schrittweise über Jahrzehnte hinweg übertragen werden, wobei die Erbschaftssteuer Freibeträge 2026 und zukünftige Freibeträge immer wieder genutzt werden können.
- Vermeidung von Erbstreitigkeiten: Die Gesellschaftsverträge können detaillierte Regelungen zur Nachfolge und Vermögensverteilung enthalten.
Nachteile und Besonderheiten:
- Hohe Komplexität: Die Gründung und Verwaltung von Familiengesellschaften oder Holdingstrukturen ist komplex und erfordert umfassende rechtliche und steuerliche Beratung.
- Kosten: Die Gründung und laufende Verwaltung sind mit Kosten verbunden (Notar, Steuerberater, Rechtsanwalt).
- Einhaltung von Voraussetzungen: Um die Steuerbefreiungen für Betriebsvermögen zu nutzen, müssen bestimmte Voraussetzungen über Jahre hinweg eingehalten werden (z.B. Lohnsummenregelung, Verwaltungsvermögen).
- Langfristige Planung: Diese Methode erfordert eine sehr langfristige Perspektive und Planung.
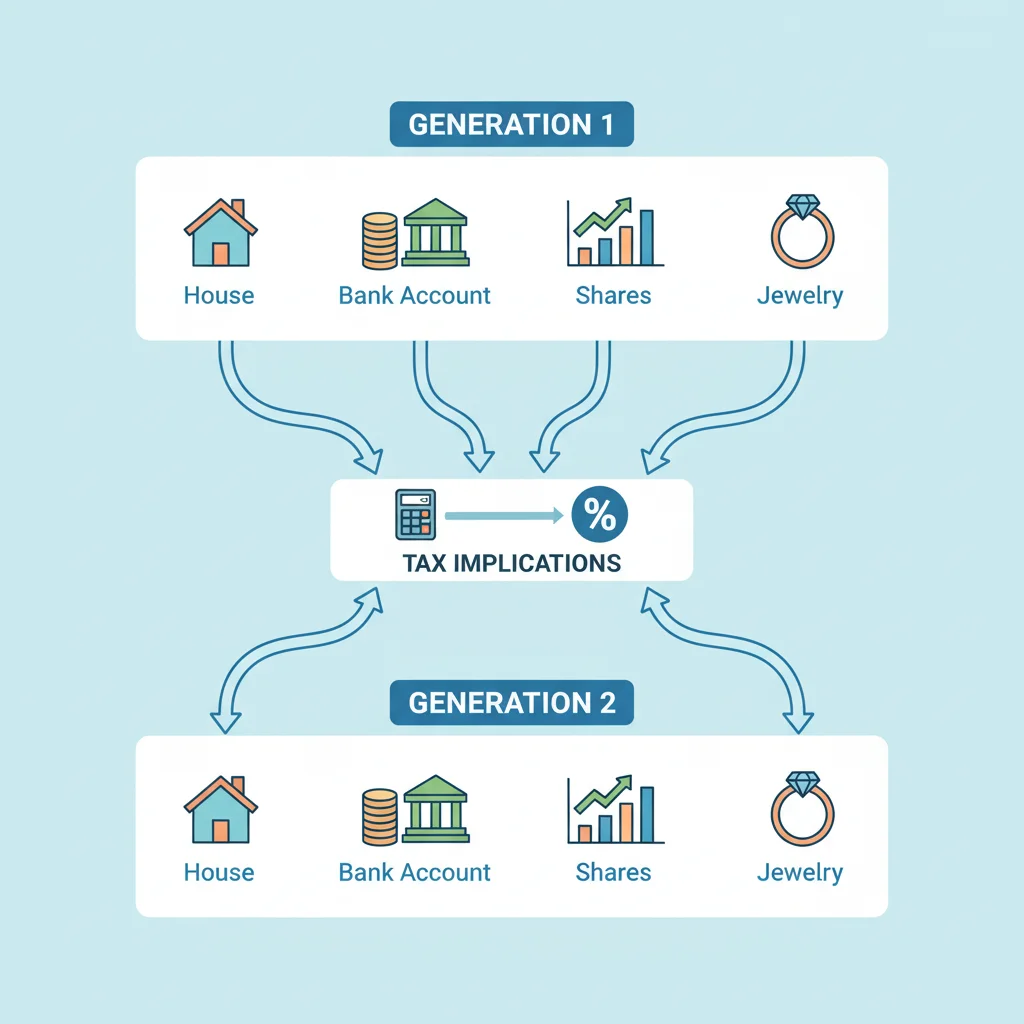
Praxisbeispiel: Eine Unternehmerfamilie besitzt ein erfolgreiches Unternehmen. Anstatt das Unternehmen im Erbfall auf die Kinder zu übertragen, was zu hohen Erbschaftssteuern führen könnte, gründen die Eltern eine Familiengesellschaft (z.B. eine GmbH & Co. KG) und bringen das Unternehmen dort ein. Sie übertragen über einen Zeitraum von 20 Jahren schrittweise Anteile an dieser Gesellschaft an ihre Kinder, wobei sie die persönlichen Freibeträge alle zehn Jahre nutzen. Gleichzeitig stellen sie sicher, dass die Voraussetzungen für die Betriebsvermögensbegünstigung erfüllt sind. So wird das Unternehmen effizient und steuerschonend an die nächste Generation überführt, wobei die Erbschaftssteuer Freibeträge 2026 und darüber hinaus optimal eingesetzt werden.
Wichtige Aspekte bei der Nachlassplanung
Unabhängig von der gewählten Methode gibt es einige allgemeine Punkte, die bei jeder Nachlassplanung berücksichtigt werden sollten, um die Erbschaftssteuer Freibeträge 2026 und andere Vorteile bestmöglich zu nutzen:
- Frühzeitige Planung: Je früher Sie mit der Planung beginnen, desto mehr Gestaltungsspielraum haben Sie. Die Zehnjahresfrist der Freibeträge macht dies besonders deutlich.
- Professionelle Beratung: Ein erfahrener Steuerberater, Notar oder Fachanwalt für Erbrecht kann Ihnen helfen, die für Ihre individuelle Situation beste Strategie zu entwickeln und rechtliche Fallstricke zu vermeiden.
- Regelmäßige Überprüfung: Lebensumstände, Gesetzeslage und Vermögenswerte ändern sich. Ihre Nachlassplanung sollte daher regelmäßig überprüft und bei Bedarf angepasst werden.
- Testament oder Erbvertrag: Auch bei lebzeitigen Übertragungen ist ein Testament oder Erbvertrag unerlässlich, um die restliche Vermögensverteilung klar zu regeln und Konflikte unter den Erben zu vermeiden.
- Dokumentation: Halten Sie alle Schenkungen und Übertragungen schriftlich fest, auch wenn keine Notarpflicht besteht. Dies dient der Klarheit und kann bei späteren Fragen oder Prüfungen hilfreich sein.
- Bewertung von Vermögenswerten: Die korrekte Bewertung von Immobilien, Unternehmensanteilen und anderen Vermögenswerten ist entscheidend für die Berechnung der Steuer. Lassen Sie sich hierbei von Experten unterstützen.
Potenzielle Gesetzesänderungen und Ausblick auf 2026
Auch wenn die aktuellen Freibeträge und Regelungen voraussichtlich bis 2026 Bestand haben werden, ist das Thema Erbschaftssteuer in Deutschland immer wieder Gegenstand politischer Diskussionen. Insbesondere die Bewertung von Immobilien und die Ungleichbehandlung von Betriebsvermögen gegenüber Privatvermögen werden häufig kritisiert. Es gab in der Vergangenheit immer wieder Vorschläge, die Freibeträge anzupassen oder die Bewertungsmethoden zu ändern.
Es ist daher von großer Bedeutung, die politische Entwicklung genau zu verfolgen. Eine Anpassung der Erbschaftssteuer Freibeträge 2026 oder in den Folgejahren könnte weitreichende Auswirkungen auf die Nachlassplanung haben. Wer frühzeitig handelt, kann jedoch in der Regel von den bestehenden Regelungen profitieren und hat mehr Zeit, seine Strategie anzupassen, sollte es zu Änderungen kommen. Eine vorausschauende Planung, die auch potenzielle zukünftige Szenarien berücksichtigt, ist daher der Schlüssel zum Erfolg.
Fazit und Empfehlungen
Die Erbschaftssteuer in Deutschland ist ein unvermeidlicher Bestandteil der Vermögensnachfolge. Doch mit einer cleveren und frühzeitigen Planung lassen sich erhebliche Steuerlasten vermeiden und das Vermögen effizient auf die nächste Generation übertragen. Die Kenntnis und strategische Nutzung der Erbschaftssteuer Freibeträge 2026 ist dabei von zentraler Bedeutung.
Die drei vorgestellten Methoden – lebzeitige Schenkungen mit Zehnjahresfrist, vorweggenommene Erbfolge (insbesondere Immobilienübertragung) und die Nutzung von Familiengesellschaften – bieten wirksame Ansätze zur Steueroptimierung. Jede Methode hat ihre spezifischen Vor- und Nachteile und ist für unterschiedliche Vermögensstrukturen und Familienkonstellationen geeignet.
Unsere abschließende Empfehlung ist klar: Warten Sie nicht! Beginnen Sie so früh wie möglich mit der Nachlassplanung. Suchen Sie das Gespräch mit Ihrer Familie und holen Sie sich unbedingt professionellen Rat von Steuerberatern und Anwälten. Nur so können Sie sicherstellen, dass Ihr Vermögen nach Ihren Wünschen weitergegeben wird und Ihre Erben nicht durch unerwartet hohe Steuerforderungen belastet werden. Eine gut durchdachte Planung ist nicht nur eine Investition in die finanzielle Zukunft Ihrer Familie, sondern auch ein Beitrag zum Familienfrieden und zur Sicherung Ihres Lebenswerks.
Bleiben Sie informiert und agieren Sie proaktiv, um die Chancen der Vermögensübertragung optimal zu nutzen und die Herausforderungen der Erbschaftssteuer Freibeträge 2026 erfolgreich zu meistern.
Häufig gestellte Fragen zur Erbschaftssteuer in Deutschland
Um die wichtigsten Fragen rund um die Erbschaftssteuer zu beantworten, haben wir hier eine kurze FAQ-Sektion zusammengestellt:
1. Wie hoch sind die Freibeträge bei der Erbschaftssteuer 2026?
Die Freibeträge für 2026 sind voraussichtlich unverändert. Für Ehegatten und eingetragene Lebenspartner beträgt der Freibetrag 500.000 Euro, für Kinder 400.000 Euro, für Enkelkinder 200.000 Euro und für alle anderen Personen in der Regel 20.000 Euro. Diese Freibeträge können alle zehn Jahre erneut in Anspruch genommen werden.
2. Kann ich die Freibeträge mehrfach nutzen?
Ja, die persönlichen Freibeträge können alle zehn Jahre erneut in Anspruch genommen werden. Das macht lebzeitige Schenkungen zu einem effektiven Instrument der Nachlassplanung.
3. Was passiert, wenn der Wert der Schenkung den Freibetrag übersteigt?
Der Betrag, der den Freibetrag übersteigt, unterliegt der Schenkungsteuer. Die Höhe der Steuer hängt vom Verwandtschaftsgrad (Steuerklasse) und der Höhe des steuerpflichtigen Erwerbs ab.
4. Ist eine selbstgenutzte Immobilie bei der Erbschaftssteuer immer steuerfrei?
Nicht immer komplett. Eine selbstgenutzte Immobilie kann unter bestimmten Voraussetzungen steuerfrei an Ehegatten oder Kinder vererbt werden. Für Ehegatten gilt dies ohne Größenbegrenzung, wenn sie die Immobilie nach dem Erbfall für zehn Jahre selbst nutzen. Für Kinder gilt dies, wenn die Wohnfläche 200 qm nicht übersteigt und das Kind die Immobilie ebenfalls für zehn Jahre selbst nutzt. Bei Nichteinhaltung der Frist entfällt die Steuerbefreiung rückwirkend.
5. Brauche ich einen Notar für Schenkungen?
Schenkungen von Immobilien oder Gesellschaftsanteilen erfordern zwingend eine notarielle Beurkundung. Bei Geldschenkungen ist dies nicht zwingend vorgeschrieben, aber aus Beweisgründen und zur klaren Dokumentation der Zehnjahresfrist empfehlenswert.
6. Welche Rolle spielt ein Testament bei der Vermögensübertragung zu Lebzeiten?
Auch wenn Sie bereits Vermögen zu Lebzeiten übertragen, ist ein Testament oder Erbvertrag wichtig, um die Verteilung des restlichen Vermögens nach Ihrem Tod klar zu regeln und potenzielle Erbstreitigkeiten zu vermeiden. Es ergänzt die lebzeitigen Schenkungen und sorgt für eine umfassende Nachlassplanung.
7. Gibt es Änderungen der Erbschaftssteuer ab 2026?
Aktuell sind keine konkreten Gesetzesänderungen für die Erbschaftssteuer Freibeträge 2026 beschlossen. Das Thema wird jedoch politisch diskutiert, insbesondere im Hinblick auf Immobilienbewertungen und Betriebsvermögen. Es ist ratsam, die Entwicklungen zu verfolgen und bei Bedarf Ihre Planung anzupassen.