Bausparvertrag 2026: Lohnt sich der Abschluss noch bei 0,5% Guthabenzins?
Der Traum vom Eigenheim bleibt für viele Deutsche ein zentrales Lebensziel. Doch die Finanzierung dieses Traums wird zunehmend komplexer. In Zeiten schwankender Zinsen und steigender Immobilienpreise rückt der Bausparvertrag immer wieder in den Fokus – mal als vermeintlich sicherer Hafen, mal als Relikt vergangener Tage. Insbesondere stellt sich die Frage: Lohnt sich der Bausparvertrag 2026 noch, wenn der Guthabenzins bei mageren 0,5% liegt?
Diese Frage ist vielschichtig und erfordert eine detaillierte Betrachtung der aktuellen Marktsituation, der Funktionsweise eines Bausparvertrags und der individuellen finanziellen Ziele. Ein Bausparvertrag ist nicht nur ein Sparprodukt, sondern auch ein Darlehensversprechen. Seine Attraktivität hängt maßgeblich von den zukünftigen Zinsentwicklungen und den persönlichen Bedürfnissen ab. Gerade in einer Zeit, in der die Europäische Zentralbank (EZB) Signale für eine mögliche Zinswende aussendet oder bereits vollzogen hat, ist es entscheidend, die Vor- und Nachteile genau abzuwägen.
In diesem umfassenden Artikel beleuchten wir den Bausparvertrag 2026 unter verschiedenen Gesichtspunkten. Wir analysieren die aktuelle Zinsphase, erklären die Funktionsweise und die Bestandteile eines Bausparvertrags, gehen auf staatliche Förderungen ein und vergleichen ihn mit alternativen Anlagemöglichkeiten. Unser Ziel ist es, Ihnen eine fundierte Entscheidungsgrundlage zu bieten, damit Sie beurteilen können, ob ein Bausparvertrag mit einem Guthabenzins von 0,5% im Jahr 2026 für Ihre individuelle Situation noch sinnvoll ist.
Die aktuelle Zinsphase und ihre Auswirkungen auf den Bausparvertrag 2026
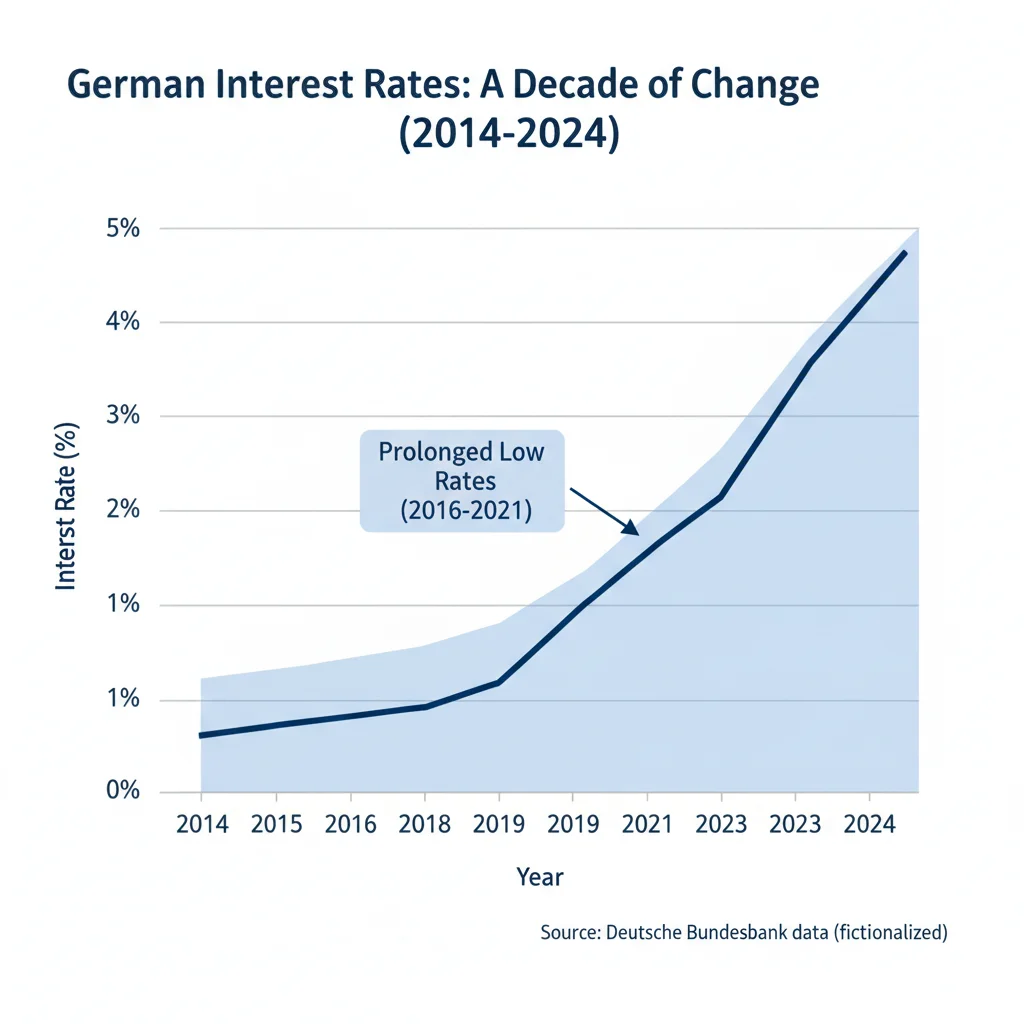
Die Zinslandschaft hat sich in den letzten Jahren dramatisch verändert. Nach einer langen Phase historisch niedriger Zinsen, die sowohl Sparer als auch Kreditnehmer stark beeinflusste, erleben wir nun eine Volatilität, die eine genaue Prognose erschwert. Die EZB hat in den letzten Monaten und Jahren auf die steigende Inflation reagiert und die Leitzinsen angehoben. Dies hat direkte Auswirkungen auf die Bauzinsen und somit auch auf die Attraktivität von Finanzprodukten wie dem Bausparvertrag.
Historische Entwicklung der Zinsen
Um die aktuelle Situation besser einschätzen zu können, ist ein Blick in die Vergangenheit hilfreich. Über viele Jahre hinweg waren die Bauzinsen in Deutschland auf einem Rekordtief. Dies begünstigte Immobilienkäufer, da die Finanzierungskosten gering waren. Für Sparer bedeutete dies jedoch, dass klassische Sparprodukte wie Tages- oder Festgelder kaum Rendite abwarfen. Bausparverträge, die in dieser Phase abgeschlossen wurden, boten oft noch attraktivere Guthabenzinsen als andere Sparformen, auch wenn diese ebenfalls niedrig waren.
Mit der Zinswende haben sich die Bedingungen geändert. Die Hypothekenzinsen sind gestiegen, was den Immobilienkauf für viele teurer macht. Gleichzeitig steigen auch die Zinsen für Sparprodukte wieder an, wenn auch moderat. Ein Guthabenzins von 0,5% für einen Bausparvertrag 2026 erscheint in diesem Kontext auf den ersten Blick wenig attraktiv, insbesondere wenn man bedenkt, dass die Inflation möglicherweise höher liegt und somit ein realer Kaufkraftverlust entsteht.
Zukunftsprognosen für Zinsen bis 2026
Die Prognose der Zinsentwicklung ist immer mit Unsicherheiten behaftet. Experten gehen davon aus, dass die EZB weiterhin eine restriktive Geldpolitik verfolgen könnte, um die Inflation einzudämmen, was tendenziell zu höheren Zinsen führen würde. Allerdings gibt es auch Stimmen, die eine Stabilisierung oder gar leichte Senkung der Zinsen erwarten, sobald die Inflation unter Kontrolle ist und die Konjunktur gestützt werden muss. Für den Bausparvertrag 2026 bedeutet dies:
- Steigende Darlehenszinsen: Wenn die allgemeinen Bauzinsen weiter steigen, wird das Bauspardarlehen mit seinem festen, oft niedrigeren Sollzins attraktiver.
- Geringe Guthabenzinsen: Ein Guthabenzins von 0,5% bleibt auch bei steigenden Marktzinsen relativ niedrig, was die Sparphase weniger ertragreich macht.
Es ist also ein Spagat zwischen der Attraktivität des Darlehens und der Rentabilität der Sparphase. Die Entscheidung für oder gegen einen Bausparvertrag 2026 hängt stark davon ab, welche Priorität man den einzelnen Phasen beimisst und welche Zinsentwicklung man persönlich erwartet.
Grundlagen des Bausparvertrags: Wie funktioniert er?
Bevor wir uns der Frage der Rentabilität widmen, ist es wichtig, die Funktionsweise eines Bausparvertrags genau zu verstehen. Ein Bausparvertrag ist ein Finanzprodukt, das aus zwei Hauptphasen besteht: der Ansparphase und der Darlehensphase.
Die Ansparphase
In der Ansparphase zahlen Sie regelmäßig Beiträge auf Ihr Bausparkonto ein. Das Ziel ist es, ein bestimmtes Mindestguthaben zu erreichen, das in der Regel zwischen 40% und 50% der gesamten Bausparsumme liegt. Während dieser Phase erhalten Sie einen Guthabenzins auf Ihre Einlagen. Im Falle unseres Bausparvertrags 2026 liegt dieser bei 0,5%.
Die Dauer der Ansparphase variiert je nach Höhe der monatlichen Einzahlungen, der Bausparsumme und dem vereinbarten Mindestguthaben. Während dieser Zeit können Sie unter Umständen auch staatliche Förderungen wie die Wohnungsbauprämie oder die Arbeitnehmersparzulage erhalten, die die Rendite des Sparteils verbessern können.
Die Zuteilung und die Darlehensphase
Sobald das Mindestguthaben erreicht und eine bestimmte Bewertungszahl (die von der Bausparkasse festgelegt wird und Faktoren wie die Sparleistung und die Laufzeit berücksichtigt) erfüllt ist, wird der Bausparvertrag zuteilungsreif. Das bedeutet, Sie können nun entscheiden, ob Sie das angesparte Geld zusammen mit dem Bauspardarlehen in Anspruch nehmen möchten.
Das Besondere am Bauspardarlehen ist der fest vereinbarte Sollzins, der oft über die gesamte Laufzeit konstant bleibt. Dieser Zinssatz wird bereits bei Vertragsabschluss festgelegt. Dies ist ein entscheidender Vorteil in Zeiten steigender Zinsen, da Sie sich so gegen zukünftige Zinsanstiege absichern können. Die Höhe des Darlehens entspricht der Differenz zwischen der Bausparsumme und dem angesparten Guthaben.
Flexibilität und Verwendungszweck
Ein Bausparvertrag ist zweckgebunden. Das angesparte Guthaben und das Darlehen müssen für wohnwirtschaftliche Zwecke verwendet werden. Dazu gehören der Bau, Kauf oder die Renovierung einer Immobilie, die Umschuldung eines bestehenden Immobiliendarlehens oder auch der Erwerb von Bauland. Diese Zweckbindung ist ein wichtiger Aspekt, der bei der Entscheidung für einen Bausparvertrag 2026 berücksichtigt werden muss.
Zudem bieten viele Bausparkassen flexible Optionen an, wie zum Beispiel die Möglichkeit, die Sparraten anzupassen oder den Vertrag ruhen zu lassen. Dies kann in bestimmten Lebenssituationen von Vorteil sein, birgt aber auch das Risiko, die Zuteilung zu verzögern.
Vorteile des Bausparvertrags 2026 trotz niedrigem Guthabenzins
Auch wenn der Guthabenzins von 0,5% auf den ersten Blick wenig attraktiv erscheint, bietet der Bausparvertrag 2026 dennoch einige entscheidende Vorteile, die ihn für bestimmte Zielgruppen interessant machen können.
1. Zinsfestschreibung und Zinssicherheit
Der größte und oft entscheidende Vorteil eines Bausparvertrags ist die Zinsfestschreibung für das spätere Darlehen. Unabhängig davon, wie sich die Marktzinsen bis zur Darlehensaufnahme entwickeln, bleibt der Sollzins für Ihr Bauspardarlehen konstant. In einem Umfeld, in dem die Zinsen wieder steigen könnten, bietet dies eine unschätzbare Planungssicherheit und schützt vor unerwartet hohen Finanzierungskosten. Wer in den nächsten 5 bis 10 Jahren eine Immobilie finanzieren möchte und sich vor steigenden Zinsen absichern will, findet im Bausparvertrag 2026 ein wertvolles Instrument.
2. Staatliche Förderungen
Die staatliche Förderung kann die Rendite des Sparteils erheblich verbessern und somit den niedrigen Guthabenzins von 0,5% kompensieren. Zu den wichtigsten Förderungen gehören:
- Wohnungsbauprämie (WoP): Arbeitnehmer mit einem zu versteuernden Einkommen bis zu 35.000 Euro (Ledige) bzw. 70.000 Euro (Verheiratete) können bis zu 10% der jährlichen Sparbeiträge (maximal 70 Euro für Ledige, 140 Euro für Verheiratete) erhalten.
- Arbeitnehmersparzulage: Wenn Sie vermögenswirksame Leistungen (VL) von Ihrem Arbeitgeber erhalten, können diese direkt in den Bausparvertrag eingezahlt werden. Bei einem zu versteuernden Einkommen von bis zu 17.900 Euro (Ledige) bzw. 35.800 Euro (Verheiratete) erhalten Sie 9% Zulage auf maximal 470 Euro jährlich.
- Riester-Förderung: Ein Riester-Bausparvertrag (Wohn-Riester) ermöglicht es Ihnen, die staatlichen Riester-Zulagen (Grundzulage von 175 Euro pro Jahr, Kinderzulage von 300 Euro für nach 2008 geborene Kinder) für Ihre Immobilienfinanzierung zu nutzen. Dies ist eine sehr attraktive Option, insbesondere für Familien.
Diese Förderungen sind ein wichtiger Faktor, der die Effektivität des Bausparvertrags 2026 deutlich steigern kann, selbst bei einem geringen Guthabenzins. Es ist entscheidend, zu prüfen, ob Sie anspruchsberechtigt sind und diese Förderungen optimal nutzen können.
3. Diszipliniertes Sparen für das Eigenheim
Ein Bausparvertrag fördert ein diszipliniertes Sparverhalten. Durch die regelmäßigen Einzahlungen und das langfristige Ziel des Eigenheims hilft er vielen Menschen, konsequent Vermögen aufzubauen. Für Personen, denen es schwerfällt, ohne festes Ziel zu sparen, kann der Bausparvertrag 2026 eine hilfreiche Struktur bieten.
4. Flexibilität bei der Verwendung des angesparten Kapitals
Auch wenn der Bausparvertrag zweckgebunden ist, bietet er innerhalb dieses Rahmens eine gewisse Flexibilität. Das Darlehen kann nicht nur für den Kauf oder Bau, sondern auch für Modernisierungen, Renovierungen oder altersgerechte Umbauten genutzt werden. Dies ist besonders für Immobilieneigentümer interessant, die in Zukunft größere Investitionen in ihr Eigenheim planen.
Nachteile und Risiken eines Bausparvertrags bei 0,5% Guthabenzins
Neben den Vorteilen gibt es auch Nachteile und Risiken, die bei der Entscheidung für einen Bausparvertrag 2026 berücksichtigt werden müssen.
1. Geringe Rendite in der Sparphase
Der offensichtlichste Nachteil ist der niedrige Guthabenzins von 0,5%. In Zeiten, in denen andere Sparprodukte wie Tages- oder Festgelder möglicherweise höhere Zinsen bieten, kann der Bausparvertrag in der Ansparphase an Attraktivität verlieren. Insbesondere bei einer Inflation, die über 0,5% liegt, führt der Bausparvertrag zu einem realen Kaufkraftverlust des angesparten Kapitals. Ohne die Nutzung staatlicher Förderungen ist die reine Sparrendite sehr gering.
2. Bindung des Kapitals und mangelnde Flexibilität
Das Geld, das Sie in einen Bausparvertrag einzahlen, ist über einen längeren Zeitraum gebunden. Sie können zwar in der Regel über Ihr Guthaben verfügen, bevor der Vertrag zuteilungsreif ist, verlieren dann aber unter Umständen die Ansprüche auf das zinsgünstige Darlehen und eventuelle Förderungen. Diese fehlende Liquidität kann ein Nachteil sein, wenn Sie das Geld für unvorhergesehene Ausgaben benötigen oder sich kurzfristig andere, attraktivere Anlagemöglichkeiten ergeben.
3. Kosten und Gebühren
Ein Bausparvertrag ist nicht kostenfrei. Bei Vertragsabschluss fällt in der Regel eine Abschlussgebühr an, die meist 1% bis 1,6% der Bausparsumme beträgt. Diese Gebühr mindert die anfängliche Rendite und muss bei der Gesamtkalkulation berücksichtigt werden. Hinzu kommen manchmal jährliche Kontoführungsgebühren, die die Effektivität des Sparteils weiter reduzieren können.
4. Ungewisse Zuteilungsdauer
Obwohl die Zuteilungsreife an bestimmte Kriterien gebunden ist, kann die tatsächliche Dauer bis zur Zuteilung variieren und ist nicht immer exakt planbar. Faktoren wie die Sparleistung der Bauspargemeinschaft und die allgemeine Nachfrage nach Bauspardarlehen können die Zuteilung beeinflussen. Dies kann zu Unsicherheiten führen, wenn Sie einen festen Zeitplan für Ihre Immobilienfinanzierung haben.
5. Zweckbindung
Die wohnwirtschaftliche Zweckbindung ist ein Vorteil, wenn Sie tatsächlich eine Immobilie finanzieren möchten. Wenn sich Ihre Lebenspläne jedoch ändern und Sie das Geld für andere Zwecke benötigen, ist der Bausparvertrag möglicherweise nicht die richtige Wahl. Eine vorzeitige Kündigung kann mit dem Verlust von Zinsvorteilen und Förderungen einhergehen.
Alternativen zum Bausparvertrag 2026
Angesichts der genannten Nachteile ist es sinnvoll, Alternativen zum Bausparvertrag 2026 zu betrachten, insbesondere wenn der Fokus auf einer höheren Rendite in der Sparphase liegt oder die Zinsfestschreibung des Darlehens nicht die primäre Motivation ist.
1. Tages- und Festgeldkonten
In einem Umfeld steigender Zinsen können Tages- und Festgeldkonten attraktivere Guthabenzinsen bieten als 0,5%. Sie bieten zudem eine hohe Flexibilität (Tagesgeld) oder eine planbare Rendite über eine feste Laufzeit (Festgeld). Der Nachteil: Sie bieten keine Zinsfestschreibung für ein zukünftiges Darlehen und sind nicht staatlich gefördert (außer durch die Einlagensicherung).
2. Wertpapierdepots (ETFs, Aktien, Fonds)
Für Anleger mit einer höheren Risikobereitschaft und einem längeren Anlagehorizont können Wertpapiere wie ETFs, Aktien oder Investmentfonds eine deutlich höhere Rendite erzielen. Hier besteht jedoch das Risiko von Kursschwankungen und Kapitalverlusten. Eine Kombination aus einem risikoärmeren Sparprodukt für einen Teil des Eigenkapitals und einem Wertpapierdepot für langfristiges Wachstum kann eine Option sein.
3. Annuitätendarlehen und Forward-Darlehen
Wenn Sie bereits wissen, wann Sie eine Immobilie finanzieren möchten, können Sie auch direkt über ein Annuitätendarlehen nachdenken. Ein Forward-Darlehen ermöglicht es Ihnen, sich die aktuellen Zinsen für eine zukünftige Finanzierung zu sichern, ohne vorher ansparen zu müssen. Dies ist eine Alternative zur Zinssicherung durch den Bausparvertrag, oft aber mit einem Zinsaufschlag verbunden.
4. Kombination verschiedener Produkte
Oft ist eine Kombination aus verschiedenen Finanzprodukten die beste Lösung. Zum Beispiel könnten Sie einen Teil Ihres Eigenkapitals auf einem Tagesgeldkonto anlegen, um flexibel zu bleiben, einen anderen Teil in ETFs investieren, um langfristig von höheren Renditen zu profitieren, und gegebenenfalls einen kleinen Bausparvertrag 2026 nur zur Sicherung eines günstigen Darlehenszinses und zur Nutzung von Förderungen abschließen.
Für wen lohnt sich der Bausparvertrag 2026 noch?
Trotz des niedrigen Guthabenzinses von 0,5% ist der Bausparvertrag 2026 nicht für jeden irrelevant. Er kann für bestimmte Personengruppen weiterhin eine sinnvolle Option sein:
- Zukunftsorientierte Immobilienkäufer: Wer in den nächsten 5 bis 10 Jahren eine Immobilie kaufen, bauen oder modernisieren möchte und sich vor steigenden Bauzinsen absichern will, findet im Bausparvertrag eine verlässliche Lösung. Die Zinssicherheit des Darlehens überwiegt hier den geringen Guthabenzins.
- Sparer, die staatliche Förderungen nutzen können: Wer Anspruch auf Wohnungsbauprämie, Arbeitnehmersparzulage oder insbesondere die Riester-Förderung hat, kann die effektive Rendite des Sparteils erheblich steigern. Für diese Gruppe ist der Bausparvertrag 2026 finanziell attraktiver.
- Disziplinierte Sparer ohne hohes Risikointeresse: Für Menschen, die eine feste Struktur zum Sparen benötigen und kein hohes Risiko eingehen möchten, bietet der Bausparvertrag eine sichere und planbare Sparform, auch wenn die Rendite gering ist.
- Junge Menschen mit langfristigen Zielen: Ein Bausparvertrag kann ein guter Einstieg in die Finanzplanung für das Eigenheim sein, da er eine langfristige Perspektive bietet und frühzeitig die Möglichkeit zur Zinssicherung schafft.
- Eigentümer mit anstehenden Modernisierungen: Wer bereits Eigentümer ist und in den nächsten Jahren größere Renovierungen oder Energieeffizienzmaßnahmen plant, kann mit einem Bausparvertrag die Finanzierung zu festen, kalkulierbaren Konditionen sichern.
Für Anleger, die ausschließlich auf eine hohe Rendite in der Sparphase abzielen, ohne konkrete Immobilienpläne oder Anspruch auf staatliche Förderungen, ist der Bausparvertrag 2026 mit 0,5% Guthabenzins wahrscheinlich weniger attraktiv als andere Spar- und Anlageprodukte.
Fazit: Eine individuelle Entscheidung
Die Frage, ob sich der Bausparvertrag 2026 bei einem Guthabenzins von 0,5% noch lohnt, lässt sich nicht pauschal beantworten. Es ist eine sehr individuelle Entscheidung, die von Ihren persönlichen Zielen, Ihrer finanziellen Situation, Ihrer Risikobereitschaft und Ihrer Erwartung an die zukünftige Zinsentwicklung abhängt.
Der geringe Guthabenzins in der Ansparphase ist zweifellos ein Manko. Er wird jedoch durch die Möglichkeit der Zinsfestschreibung für das spätere Darlehen und die potenziellen staatlichen Förderungen (insbesondere die Riester-Förderung) relativiert. Für diejenigen, die in den kommenden Jahren eine Immobilie finanzieren oder modernisieren möchten und sich vor steigenden Bauzinsen absichern wollen, kann der Bausparvertrag ein wertvolles Instrument sein.
Bevor Sie einen Bausparvertrag 2026 abschließen, sollten Sie:
- Ihre Immobilienpläne konkretisieren: Wann möchten Sie kaufen, bauen oder modernisieren?
- Ihre Förderansprüche prüfen: Können Sie Wohnungsbauprämie, Arbeitnehmersparzulage oder Riester-Förderung nutzen?
- Alternativen vergleichen: Welche anderen Spar- und Anlageprodukte bieten sich für Ihre Ziele an?
- Professionelle Beratung einholen: Eine unabhängige Finanzberatung kann Ihnen helfen, die für Ihre Situation beste Lösung zu finden und alle Vor- und Nachteile abzuwägen.
Der Bausparvertrag ist kein reines Sparprodukt, sondern ein komplexes Finanzierungsinstrument. Seine Stärke liegt in der Kombination aus Sparen und der Absicherung zukünftiger Darlehenszinsen. In einem dynamischen Zinsumfeld wie dem, das wir 2026 erwarten können, kann diese Absicherung einen hohen Wert haben, der den niedrigen Guthabenzins in der Sparphase überwiegt. Wägen Sie sorgfältig ab und treffen Sie eine informierte Entscheidung für Ihre finanzielle Zukunft.